Kulutusluotto on lyhytaikainen laina henkilökohtaisiin hankintoihin, ja vertailu kannattaa tehdä ennen hakemista. Kun vertailet kulutusluottoja, tarkista erityisesti korko (tyypillisesti 5–20 %), laina-aika (1–10 vuotta), todelliset kustannukset sekä mahdolliset avaus- ja tilinhoitomaksut. Vaihtoehtoihin kuuluvat käyttöluotto, joustoluotto ja pikavippi, joilla on omat etunsa ja haittansa. Huomioi myös ylivelkaantumisen riski ja lyhyet takaisinmaksuajat, jotta päätös pysyy vastuullisena.
Päivitetty: marraskuu 2026
Kulutusluottojen vertailu
Kulutusluottojen vertailu auttaa selvittämään, paljonko lainasta maksetaan ja sopiiko sen takaisinmaksu omaan talouteen. Pelkkä lainan kuukausierä tai mainoksessa näkyvä korko ei kerro koko hintaa. Vertailussa kannattaa tarkastella myös muita kuluja, laina-aikaa ja sopimuksen joustavuutta.
Kulutusluottoja tarjoavat useat pankit ja muut luotonantajat. Tarjousten ehdot voivat vaihdella hakijan ja luotonantajan mukaan, joten lopullinen vertailu on hyvä tehdä saatujen tarjousten perusteella.
Mitä kulutusluotoissa kannattaa vertailla?
Pyydä tarjoukset mahdollisimman samalle lainasummalle ja maksuajalle. Silloin erot hinnoissa ja ehdoissa ovat helpommin nähtävissä.
| Vertailukohta | Miksi se on tärkeä? |
|---|---|
| Lainasumma | Vaikuttaa sekä kuukausierään että maksettavien korkojen määrään. |
| Nimelliskorko | Kertoo lainapääomalle perittävän koron, mutta ei yksin kuvaa kaikkia luoton kuluja. |
| Todellinen vuosikorko | Auttaa vertailemaan luoton hintaa, sillä siihen huomioidaan koron lisäksi luoton kustannuksia. |
| Luoton kokonaiskustannukset | Näyttävät, paljonko luotosta arvioidaan maksettavan korkoja ja muita kuluja. |
| Takaisin maksettava kokonaismäärä | Sisältää lainapääoman sekä luoton kustannukset. |
| Laina-aika ja kuukausierä | Vaikuttavat sekä kuukausittaiseen maksukykyyn että luoton kokonaishintaan. |
| Sopimusehdot | Määrittävät esimerkiksi maksuaikataulua ja ennenaikaista takaisinmaksua koskevat ehdot. |
Tarjouksia arvioidessa on tärkeää katsoa sekä hintaa että maksamisen käytännön ehtoja. Edullisimmalta näyttävä vaihtoehto ei välttämättä sovi omaan tilanteeseen, jos kuukausierä on liian suuri tai maksuohjelma muuten hankala.
Todellinen vuosikorko ja luoton kokonaiskustannukset
Todellinen vuosikorko on hyödyllinen vertailuluku, koska se huomioi nimelliskoron lisäksi luoton kustannuksia. Pelkän nimelliskoron perusteella ei siis kannata päätellä, mikä laina on halvin.
Todellista vuosikorkoa on kuitenkin helpointa käyttää silloin, kun vertailtavien luottojen summat ja laina-ajat ovat samankaltaiset. Tarkista samalla myös euroina ilmoitetut kokonaiskustannukset ja takaisin maksettava kokonaismäärä. Näin näet, mitä prosenttiluku tarkoittaa käytännössä.
Kiinnitä huomiota esimerkiksi seuraaviin maksuihin:
- Avausmaksu, joka voidaan periä luoton perustamisesta.
- Tilinhoito- tai käsittelymaksut, joita voidaan periä laina-aikana.
- Mahdolliset nostoihin tai laskutukseen liittyvät maksut.
- Mahdolliset maksut, jotka liittyvät sopimuksen muutoksiin.
Tarkista, mitä kuluja tarjouksessa on huomioitu ja millä oletuksilla kustannukset on laskettu. Erityisesti jatkuvan luoton lopulliset kustannukset riippuvat siitä, kuinka paljon luottoa käytetään ja miten nopeasti se maksetaan takaisin.
Kuukausierä ja laina-aika vaikuttavat kokonaisuuteen
Pienempi kuukausierä voi helpottaa arkea, mutta se saadaan usein aikaan pidentämällä laina-aikaa. Tällöin korkoa ja mahdollisia kuukausittaisia maksuja voi kertyä pidemmältä ajalta. Lyhyempi laina-aika puolestaan kasvattaa yleensä kuukausierää.
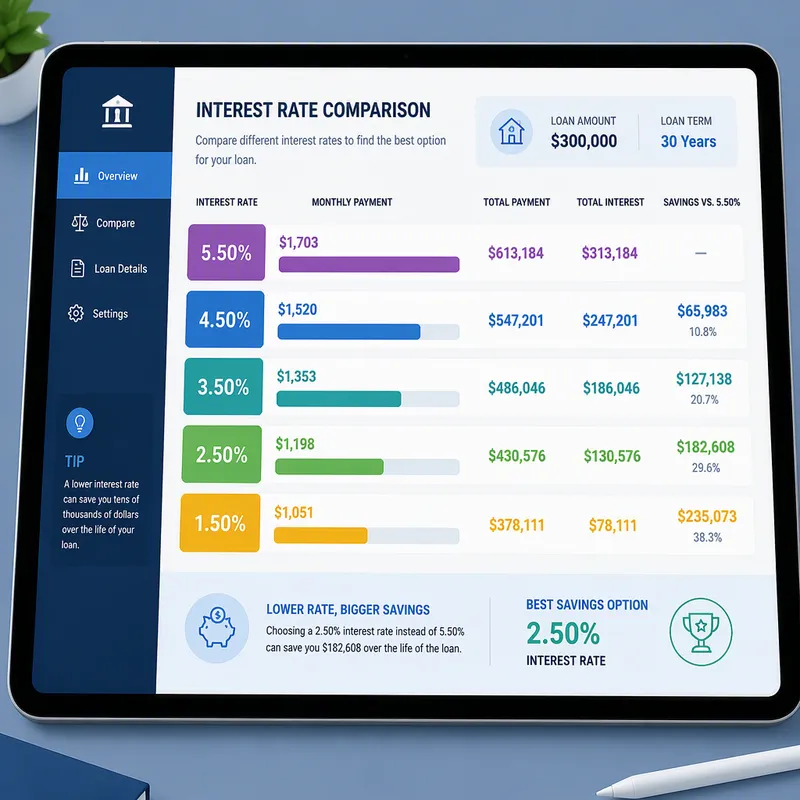
Siksi sopivaa laina-aikaa ei kannata valita vain pienimmän mahdollisen erän perusteella. Arvioi, paljonko voit maksaa joka kuukausi myös silloin, kun vastaan tulee yllättäviä menoja. Avuksi voit laatia budjetin ja tarkistaa sen avulla, millainen erä jättää talouteen riittävästi liikkumavaraa. Käytännön neuvoja löytyy taloussuunnittelun sivulta.
Jos harkitset laina-ajan lyhentämistä tai ylimääräisiä suorituksia, tarkista tarjouksesta niiden käytännöt ja mahdolliset kustannukset. Maksuohjelman suunnittelusta kerrotaan lisää kulutusluottojen takaisinmaksun sivulla.
Vertaa keskenään samantyyppisiä luottoja
Kulutusluotto voi olla esimerkiksi kertaluotto tai jatkuva luotto. Kertaluotossa lainataan tietty summa, jota maksetaan takaisin sovitun ohjelman mukaisesti. Jatkuvassa luotossa luottoa voi käyttää sopimuksen mukaisen luottorajan puitteissa.
Lue aiheeseen liittyen myos: Edullisin laina Suomessa.
Luottotyyppi vaikuttaa siihen, miten kustannuksia kannattaa arvioida. Kertaluoton kokonaishinta on yleensä helpompi hahmottaa valmiin maksuohjelman perusteella. Jatkuvassa luotossa kustannukset taas riippuvat käytöstä, joten vertailussa on syytä tarkistaa myös nostojen ehdot ja maksut.
Vertaile tarvittaessa myös vakuudellisia ja vakuudettomia vaihtoehtoja. Vakuuden käyttäminen voi vaikuttaa tarjouksen ehtoihin, mutta se tuo mukanaan myös vakuuteen liittyviä velvoitteita ja riskejä. Eri vaihtoehdoista kerrotaan tarkemmin kulutusluottojen tyyppien sivulla.
Lue henkilökohtainen tarjous ja sopimusehdot
Mainoksissa näkyvät esimerkit eivät välttämättä vastaa juuri sinulle tarjottavaa luottoa. Luotonantaja arvioi hakemuksen ja antaa mahdollisen tarjouksen omien ehtojensa mukaisesti. Vertaile siksi lopullisia tarjouksia ennen hyväksymistä.
Lue erityisesti:
Aiheesta kiinnostuneille loytyy lisaa luettavaa: Vertaile lomaluottoja.
- Mikä on lainan korko, ja voiko se muuttua laina-aikana?
- Mitä maksuja peritään luottoa avattaessa ja sen käytön aikana?
- Paljonko maksat yhteensä tarjouksen mukaisella maksuohjelmalla?
- Voitko maksaa luoton pois etuajassa, ja mitä ehtoja siihen liittyy?
- Miten toimitaan, jos haluat muuttaa maksupäivää tai maksuohjelmaa?
Tarjouksen tietoja voi tarkastella myös vakiomuotoisten eurooppalaisten kuluttajaluottotietojen avulla. Niiden tarkoituksena on helpottaa tarjousten vertailua ennen sopimuksen tekemistä. Sopimuksen yksityiskohtia käsitellään kulutusluottojen ehtojen sivulla.
Vertailusivustot apuna tarjousten etsimisessä
Vertailusivusto voi helpottaa vaihtoehtojen löytämistä, mutta sen tulokset eivät välttämättä kata kaikkia markkinoilla olevia luotonantajia. Tarkista, mitä tietoja palvelu pyytää, miten tarjouksia esitellään ja ohjataanko hakemus edelleen luotonantajalle.
Vertailupalvelun esittämien tietojen lisäksi on tärkeää tutustua varsinaiseen luottotarjoukseen ja sopimusehtoihin. Lisätietoa palveluiden käytöstä on kulutusluottojen vertailusivustojen sivulla.
Ennen kuin valitset luoton
Hyvä vertailu alkaa lainan tarpeen arvioinnista. Mieti, kuinka suuren summan tarvitset ja onko hankintaa mahdollista siirtää tai rahoittaa säästöillä. Jos laina on tarpeellinen, valitse summa ja maksuaika oman maksukyvyn mukaan.
Halvin tarjous ei auta, jos sen maksuerät eivät ole kestävällä tasolla. Vastaavasti sopivalta tuntuva kuukausierä ei yksin tee luotosta edullista. Päätös kannattaa tehdä vertaamalla molempia: kuukausittaista rasitusta ja koko laina-ajalta maksettavaa summaa.
Tutustu myös kulutusluottojen haittoihin ennen päätöstä. Jos nykyisten velkojen maksaminen jo huolettaa, uuden luoton vaikutusta talouteen kannattaa arvioida erityisen huolellisesti. Lisätietoa löytyy velanhoidon sivulta.
Kulutusluottojen vertailu
| Vertailtava ominaisuus | Mitä kannattaa tarkistaa |
|---|---|
| Todellinen vuosikorko | Kuvaa luoton vuotuisia kokonaiskustannuksia ja auttaa vertailemaan tarjouksia samalla laina-ajalla ja luottomäärällä. |
| Takaisinmaksettava kokonaissumma | Tarkista, kuinka paljon maksat yhteensä, kun mukaan lasketaan korot ja lainaan liittyvät kulut. |
| Kuukausierä | Arvioi, sopiiko maksuerä omaan talouteesi myös silloin, jos menot kasvavat tai tulot pienenevät. |
| Laina-aika | Pidempi maksuaika pienentää yleensä kuukausierää mutta voi kasvattaa luoton kokonaiskustannuksia. |
| Korot ja muut kulut | Selvitä koron lisäksi esimerkiksi tilinhoito-, laskutus- ja avausmaksut sekä se, milloin niitä peritään. |
| Lainan ehdot | Tarkista, onko korko kiinteä vai vaihtuva ja millä ehdoilla lainaa voi lyhentää etuajassa. |
| Vakuudet ja takaukset | Selvitä, edellyttääkö luotto vakuutta tai takaajaa. Vakuudettomassa luotossa niitä ei yleensä vaadita. |
| Luoton myöntäminen | Luotonantaja arvioi hakijan maksukyvyn ja tekee päätöksen hakemuksen sekä taloudellisten tietojen perusteella. |
| Sopimuksen peruuttaminen | Kuluttajaluoton sopimuksen voi yleensä peruuttaa 14 päivän kuluessa sopimuksen tekemisestä. Tarkista sopimuksesta peruuttamisen ehdot ja ohjeet. |
Usein kysyttyä kulutusluottojen vertailusta
| Kysymys | Vastaus |
|---|---|
| Mitä kulutusluottojen vertailussa kannattaa tarkistaa? | Vertaa todellista vuosikorkoa, lainan kokonaiskustannusta, kuukausierää, laina-aikaa sekä mahdollisia avaus- ja tilinhoitomaksuja. Näin näet pelkän nimelliskoron sijaan, mitä laina kokonaisuudessaan maksaa. |
| Mikä ero on nimelliskorolla ja todellisella vuosikorolla? | Nimelliskorko kertoo lainapääomalle perittävän koron. Todelliseen vuosikorkoon sisällytetään koron lisäksi lainan pakolliset kulut, joten se soveltuu yleensä paremmin lainatarjousten vertailuun. |
| Miksi kuukausierä ei yksin riitä lainojen vertailuun? | Pieni kuukausierä voi johtua pitkästä laina-ajasta. Pidempi takaisinmaksuaika kasvattaa usein maksettavien korkojen ja kulujen yhteismäärää, joten tarkista myös lainan kokonaiskustannus. |
| Miten laina-aika vaikuttaa kulutusluoton hintaan? | Pidempi laina-aika yleensä pienentää kuukausierää, mutta korkoa kertyy pidemmältä ajalta. Lyhyempi laina-aika voi vähentää kokonaiskuluja, jos kuukausierä sopii omaan talouteen. |
| Ovatko vertailussa näkyvät korot kaikille samat? | Eivät välttämättä. Luotonantaja arvioi hakijan maksukyvyn ja muut luoton myöntämiseen liittyvät tiedot. Lopullinen korko ja ehdot selviävät henkilökohtaisesta lainatarjouksesta. |
| Mitä lainatarjouksesta pitää tarkistaa ennen hyväksymistä? | Tarkista luoton määrä, todellinen vuosikorko, takaisinmaksettava kokonaissumma, maksuerien määrä ja suuruus sekä kaikki sopimukseen liittyvät maksut ja ehdot. |
| Kannattaako yhdistää useita lainoja yhdeksi kulutusluotoksi? | Yhdistäminen voi selkeyttää maksamista ja pienentää kustannuksia, jos uuden luoton kokonaiskulut ovat vanhoja lainoja edullisemmat. Vertaa myös laina-aikaa ja mahdollisia vanhojen luottojen poismaksuun liittyviä kuluja. |
| Voiko kulutusluoton maksaa takaisin ennenaikaisesti? | Kuluttajalla on oikeus maksaa kuluttajaluotto kokonaan tai osittain ennen eräpäivää. Ennenaikainen takaisinmaksu voi vähentää jäljellä olevan laina-ajan korkokuluja; tarkista luottosopimuksesta mahdolliset korvaukset ja käytännön ohjeet. |
| Vaikuttaako lainahakemus luottotietoihin? | Luotonantaja arvioi hakemuksen yhteydessä hakijan luottokelpoisuuden. Hakemuksen tekeminen ei itsessään tarkoita maksuhäiriömerkintää, mutta myönnetty laina ja sen hoitaminen vaikuttavat taloudelliseen tilanteeseen. |
| Miten valita omaan tilanteeseen sopiva kulutusluotto? | Arvioi ensin, paljonko tarvitset ja minkä suuruisen kuukausierän pystyt maksamaan myös yllättävissä tilanteissa. Valitse tarjous kokonaiskulujen ja sopimusehtojen perusteella, älä pelkästään lainapäätöksen nopeuden tai mainostetun koron mukaan. |
Lisätietoa kulutusluotoista ja niiden vertailusta
- Kuluttajaluotot – Kilpailu- ja kuluttajavirasto kertoo kuluttajaluottojen ehdoista, kustannuksista ja luotonantajan velvollisuuksista. Tiedot auttavat arvioimaan tarjouksia vertailun yhteydessä.
- Kuluttajansuojalaki – Finlexistä voi tutustua kuluttajansuojalakiin, jonka 7. luku käsittelee kuluttajaluottoja. Lainsäädäntö auttaa ymmärtämään luotonantoon liittyviä oikeuksia ja velvollisuuksia.
- Kulutusluotot EU:ssa – EU:n opas käsittelee kuluttajaluottojen keskeisiä ehtoja ja kuluttajan oikeuksia. Siitä saa lisätietoa esimerkiksi luottokustannuksista ja sopimuksen peruuttamisesta.