Päivitetty: marraskuu 2026
Luottokorttien historia: maksutilistä maailmanlaajuiseksi maksutavaksi
Luottokortti on muuttanut tapaa, jolla ihmiset maksavat ostoksia ja käyttävät lyhytaikaista luottoa. Sen kehitys liittyy maksamisen sähköistymiseen, pankkien väliseen yhteistyöhön ja kansainvälisen kaupan kasvuun. Luottokortin historia on osa laajempaa rahan ja lainaamisen historiaa, mutta kortit ovat myös yksi tärkeä vaihe maksujärjestelmien kehityksessä.
Luottokortti ei ole sama asia kuin pankkikortti tai maksukortti yleisesti. Luottokortilla ostos maksetaan ensin luotonantajan varoista, ja kortinhaltija maksaa käytetyn summan takaisin myöhemmin. Pankkikortilla maksu puolestaan veloitetaan tavallisesti suoraan asiakkaan pankkitililtä. Kaikki maksukortit eivät siis tarjoa luottoa.
Ennen muovikorttia: laskutus ja maksulaput
Ennen nykyisiä kortteja kauppiaat ja palveluntarjoajat saattoivat tarjota vakioasiakkaille mahdollisuuden maksaa ostoksensa laskulla. Joillakin yrityksillä oli omia kortteja tai maksulappuja, joilla asiakas tunnistettiin ja ostot kirjattiin myöhempää laskutusta varten. Nämä järjestelyt olivat yleensä sidoksissa yhteen yritykseen tai rajattuun kauppiasverkostoon.
Luottokortin keskeinen muutos oli, että samaa korttia voitiin käyttää useissa liikkeissä ja palveluissa. Tämä edellytti laajaa kauppiasverkostoa sekä järjestelmää, joka välitti maksutiedot ja huolehti maksujen selvittämisestä. Kortista tuli siten muutakin kuin asiakkaan ja yksittäisen kaupan välinen sopimus.
1950-luku: yleiskäyttöisten luottokorttien alku
Yhtenä modernin maksukortin varhaisena esimerkkinä pidetään Diners Club -korttia, joka otettiin käyttöön Yhdysvalloissa vuonna 1950. Sitä saattoi käyttää useissa ravintoloissa, ja ostot maksettiin jälkikäteen laskulla. Alkuvaiheen kortit olivat usein niin sanottuja maksuaikakortteja: lasku tuli maksaa kokonaan eräpäivään mennessä, eikä ostoksille välttämättä tarjottu nykyisen kaltaista mahdollisuutta siirtää saldoa kuukaudesta toiseen.
Vuonna 1958 Bank of America toi markkinoille BankAmericard-kortin. Se oli merkittävä askel kohti laajasti käytettävää pankkien tarjoamaa luottokorttia. Samana vuonna American Express aloitti oman korttinsa tarjoamisen. Näiden korttien leviäminen vahvisti mallia, jossa kortin myöntäjä, maksun hyväksyvä kauppias ja maksuliikenteen järjestävä verkosto voivat olla eri toimijoita.
Korttiverkostot laajenevat
1960-luvulla pankit alkoivat rakentaa yhteisiä korttijärjestelmiä, jotta niiden asiakkaat voisivat maksaa yhä useammissa paikoissa. Pankkien välinen yhteistyö synnytti verkostoja, joiden kautta korttitapahtumia voitiin käsitellä eri pankkien ja kauppiaiden välillä.
BankAmericardista kehittyi myöhemmin Visa. Pankkien Interbank Card Association -verkostosta puolestaan kehittyi Mastercard. Nykyiset Visa ja Mastercard ovat ennen kaikkea kansainvälisiä maksujärjestelmiä: ne yhdistävät kortin myöntäjiä, kauppiaita ja maksupalvelujen tarjoajia. Ne eivät itsessään kerro, kuka asiakkaalle luoton myöntää tai millä ehdoilla korttia käytetään.
Kortin maksutapahtuma välittyy tavallisesti usean osapuolen kautta. Kun asiakas maksaa kortilla, kauppias pyytää maksulle hyväksynnän. Kortin myöntäjä tarkistaa muun muassa kortin voimassaolon ja käytettävissä olevan luoton, minkä jälkeen maksu voidaan hyväksyä tai hylätä. Varsinainen rahansiirto ja tapahtuman selvitys hoidetaan erikseen maksujärjestelmän sääntöjen mukaisesti.
Luottokortit Suomessa
Suomessa maksukorttien yleistyminen tapahtui vaiheittain. Luottokunta perustettiin vuonna 1965, ja Eurocard tuli Suomen markkinoille 1960-luvulla. Samalla pankit kehittivät omia korttipalvelujaan. Pankkikortti ja luottokortti eivät kuitenkaan tarkoittaneet samaa asiaa: pankkikortilla maksaminen perustui yleensä pankkitilillä oleviin varoihin, kun taas luottokortti mahdollisti ostosten maksamisen myöhemmin.
Korttien yleistyminen edellytti sekä kuluttajien että kauppiaiden mukaantuloa. Kauppiaille korttimaksut tarjosivat uuden tavan vastaanottaa maksuja, ja asiakkaille ne vähensivät tarvetta kantaa käteistä. Korttimaksamisen historiaa ja teknistä kehitystä käsitellään tarkemmin maksujärjestelmien kehitystä käsittelevällä sivulla.
Magneettijuovasta siruun ja lähimaksuun
Korttien käsittely muuttui, kun maksutietojen tallentaminen ja lukeminen teknistyivät. Magneettijuova mahdollisti korttitietojen lukemisen maksupäätteessä, mutta juovaan tallennetut tiedot voitiin kopioida. Myöhemmin käyttöön tulivat sirukortit, joissa maksutapahtuma perustuu sirun ja maksupäätteen väliseen tiedonsiirtoon. EMV-nimellä tunnettu tekninen standardi on kehitetty maksukorttien sirumaksamista varten; nimi tulee Europayn, Mastercardin ja Visan nimistä.
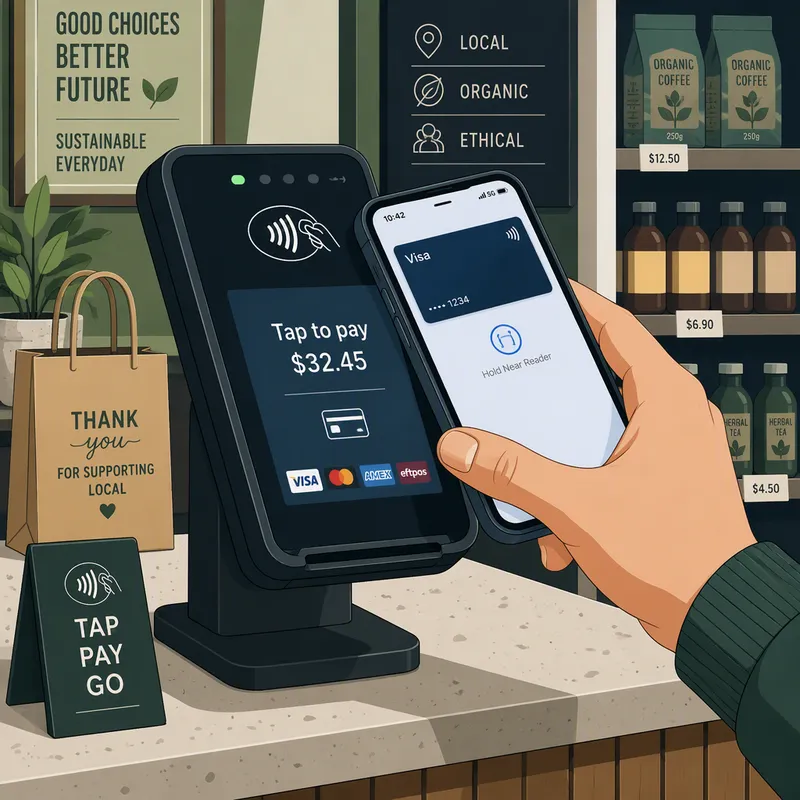
2000-luvulla yleistynyt lähimaksaminen nopeutti etenkin pieniä ostoksia. Älypuhelinten ja digitaalisten lompakoiden myötä fyysinen kortti ei ole enää ainoa tapa käyttää korttiin liitettyä maksutiliä. Digitaalisessa maksamisessa korttitietoja voidaan suojata esimerkiksi tokenisoinnilla, jossa varsinaisen korttinumeron sijasta käytetään maksua varten muodostettua tunnistetta.
Luottokortti nykyään
Nykyinen luottokortti yhdistää maksamisen ja luoton. Kortinhaltija saa yleensä laskun tehdyistä ostoksista, ja hän voi maksaa laskun kokonaan tai sopimuksen mukaisesti osissa. Jos saldoa siirretään myöhempään maksuun, siihen voi liittyä korkoa ja muita kuluja. Ehdot riippuvat kortin myöntäjästä ja korttisopimuksesta.
Luottokorttien kehitys ei siis ole ollut vain muovisen kortin muuttumista digitaaliseksi. Samalla ovat kehittyneet luoton myöntäminen, maksujen välitys, turvallisuustekniikka ja kansainväliset verkostot. Näiden yhteistoiminta mahdollistaa sen, että sama kortti voi toimia maksuvälineenä eri maissa ja monenlaisissa asiointikanavissa.
Luottokorttien historia
| Aihe | Tietoja |
|---|---|
| Diners Club | Vuonna 1950 Yhdysvalloissa käyttöön otettua Diners Club -korttia pidetään yleisesti ensimmäisenä laajasti käytettynä maksukorttina, jolla pystyi maksamaan useissa eri yrityksissä. Lasku maksettiin aluksi kokonaan kuukausittain. |
| American Express | American Express toi markkinoille oman maksukorttinsa vuonna 1958. Alkuvaiheen kortit olivat maksuaikakortteja, joiden lasku tuli maksaa kokonaisuudessaan eräpäivään mennessä. |
| BankAmericard | Bank of America käynnisti BankAmericard-korttiohjelman Kaliforniassa vuonna 1958. Kortti toi käyttöön laajasti hyväksytyn luoton, jota asiakas saattoi maksaa takaisin erissä. |
| Visa | BankAmericardista kehittyi kansainvälinen korttijärjestelmä. Nimi Visa otettiin käyttöön vuonna 1976. |
| Mastercard | Vuonna 1966 perustettu Interbank Card Association loi korttijärjestelmän, joka tunnettiin myöhemmin nimellä Master Charge. Nimeksi vaihtui Mastercard vuonna 1979. |
| Magneettijuova | Magneettijuova mahdollisti korttitietojen lukemisen maksupäätteellä. Sen käyttöönotto tehosti maksamista ja korttitapahtumien käsittelyä. |
| Maksuverkostot | Korttijärjestelmät yhdistivät kortinhaltijat, kauppiaat, pankit ja maksujen käsittelijät. Maksuverkosto välittää maksutapahtuman tiedot ja pyytää kortin myöntäneeltä taholta hyväksynnän. |
| EMV-sirukortit | Europayn, Mastercardin ja Visan kehittämät EMV-määritykset loivat yhteisen teknisen pohjan sirukorteille. Siru mahdollistaa maksutapahtumakohtaisen tunnistautumisen, ja tunnusluku on yleistynyt korttimaksujen vahvistustapana. |
| Verkkomaksaminen | Verkkokaupan kasvu laajensi luottokorttien käytön fyysisistä maksupäätteistä etämaksuihin. Maksujen turvallisuutta on kehitetty muun muassa vahvalla tunnistamisella ja lisätodennuksella. |
| Lähimaksaminen ja digitaaliset lompakot | Lähimaksaminen perustuu tavallisesti NFC-tekniikkaan. Myöhemmin korttimaksuja on voinut tehdä myös puhelimella tai älykellolla digitaalisen lompakon avulla. |
Usein kysyttyä luottokorttien historiasta
| Kysymys | Vastaus |
|---|---|
| Milloin nykyisen kaltaiset luottokortit alkoivat yleistyä? | Yleiskäyttöisten maksukorttien läpimurto alkoi 1950-luvulla. Aiemmat maksukortit olivat usein tietyn yrityksen tai toimialan käyttöön rajattuja. |
| Mikä merkitys Diners Clubilla oli luottokorttien historiassa? | Vuonna 1950 käyttöön tullut Diners Club -kortti oli varhainen useissa eri liikkeissä käytettävä maksukortti. Se liittyi aluksi erityisesti ravintola- ja matkakuluihin, ja lasku maksettiin kokonaisuudessaan jälkikäteen. |
| Miten BankAmericard vaikutti korttimaksamiseen? | Bank of America toi BankAmericard-kortin markkinoille Yhdysvalloissa vuonna 1958. Siitä kehittyi myöhemmin Visa-korttiverkosto. |
| Mistä Mastercard sai alkunsa? | Useat pankit perustivat vuonna 1966 Interbank Card Associationin, joka kehitti yhteistä korttiverkostoa. Sen korttibrändi tunnettiin myöhemmin nimellä Master Charge ja sittemmin Mastercard. |
| Milloin luottokortit tulivat Britanniaan? | Barclaycard esiteltiin Britanniassa vuonna 1966. Se oli maan ensimmäinen laajasti käyttöön otettu luottokortti. |
| Miten maksukortit käsiteltiin ennen sähköisiä maksupäätteitä? | Kortin tiedot voitiin painaa paperiseen tositteeseen mekaanisella laitteella. Myyjä varmisti maksun ja asiakas allekirjoitti tositteen; tapahtumat käsiteltiin myöhemmin. |
| Mitä magneettijuova muutti korttimaksamisessa? | Magneettijuova mahdollisti korttitietojen lukemisen sähköisesti. Se nopeutti maksamista ja auttoi automatisoimaan tapahtumien käsittelyä, vaikka maksuissa käytettiin pitkään myös allekirjoitusta. |
| Miksi sirukortit yleistyivät? | EMV-siru mahdollisti maksutapahtuman käsittelyn kortin ja maksupäätteen välillä turvallisemmin kuin pelkkä magneettijuova. Sirukorttien käyttöönotto laajeni eri maissa 1990-luvulta alkaen. |
| Miten lähimaksu muutti korttien käyttöä? | Lähimaksussa kortti luetaan tuomalla se maksupäätteen lähelle. Tekniikka yleistyi 2000-luvulla ja vähensi tarvetta syöttää kortti maksupäätteeseen pienissä ostoksissa. |
| Miten mobiilimaksaminen liittyy luottokorttien historiaan? | Mobiililompakot ovat tuoneet korttimaksamisen puhelimiin ja älykelloihin. Niissä maksukortin tiedot korvataan tavallisesti digitaalisella tunnisteella, joten maksaminen ei edellytä fyysisen kortin käyttämistä. |
Lisätietoa luottokorttien historiasta
- Luottokortti — Encyclopædia Britannican katsaus luottokorttien kehitykseen, toimintaperiaatteisiin ja eri korttityyppeihin.
- Visa Yhdysvalloissa — Visan oma esittely yhtiön vaiheista ja sen maksujärjestelmän kehityksestä.
- Luottokorttien historia — History.comin artikkeli luottokorttien synnystä ja niiden yleistymisestä.
- Luottokortit — Yhdysvaltain keskuspankin kuluttajatietoa luottokorteista ja niiden käytöstä.