Korko on rahan hinta, joka määräytyy lainanottajan maksamana maksuna lainanantajalle, ja sen kehitys on ollut vaihtelevaa aina antiikin säädellyistä koroista nykypäivän keskuspankkien ohjaamiin korkotasoihin. Korkoa muovaavat inflaatio, talouskasvu ja rahapolitiikka, ja 2008 finanssikriisin kaltaiset tilanteet ovat vaikuttaneet korkoihin maailmanlaajuisesti. Korkotaso näkyy suoraan lainanoton kustannuksissa, mutta myös säästämisen kannattavuudessa ja talouden terveydessä.
Päivitetty: marraskuu 2026
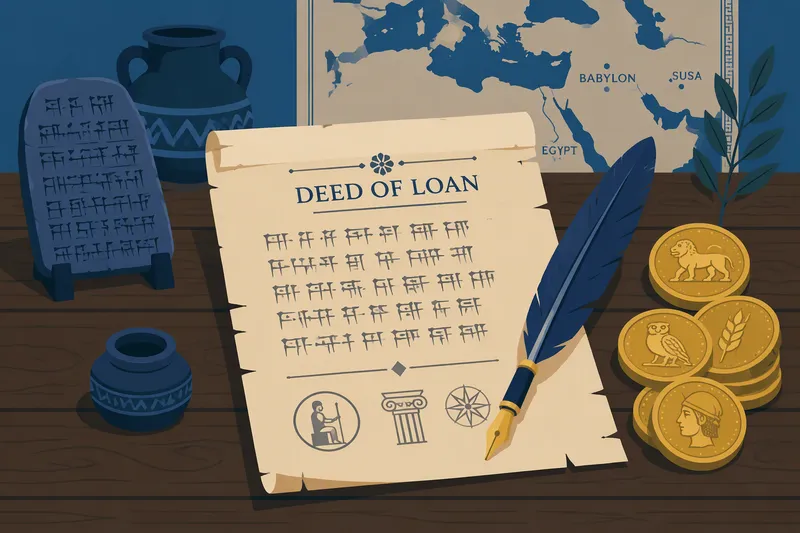
Koron ja sen kehityksen historia
Korko on korvaus siitä, että lainanantaja luovuttaa rahaa tai muuta omaisuutta lainanottajan käyttöön sovituksi ajaksi. Lainanottajan näkökulmasta korko on lainan hinta. Korkoa on käytetty eri yhteiskunnissa jo vuosituhansien ajan, mutta sen hyväksyttävyyttä, laskentaa ja sääntelyä koskevat käsitykset ovat muuttuneet historian kuluessa.
Korkohistoria liittyy laajempaan rahan ja luotonannon kehitykseen. Aihetta taustoittavat myös sivut varhaisista lainajärjestelmistä ja kaupallisista lainoista.
Korkoa jo muinaisissa yhteiskunnissa
Korkoa sisältäviä lainoja tunnettiin jo muinaisessa Mesopotamiassa. Lainaksi annettiin rahaa, viljaa ja muita hyödykkeitä, ja takaisinmaksettava määrä saattoi olla lainasummaa suurempi. Velkasuhteita kirjattiin ja niiden ehtoja säädeltiin. Korko ei siis syntynyt vasta nykyaikaisen pankkitoiminnan mukana, vaan se liittyi varhaiseen kaupankäyntiin, maatalouteen ja omaisuuden lainaamiseen.
Korkojärjestelyt saattoivat koskea sekä rahaa että luontoissuorituksia. Esimerkiksi viljalaina voitiin maksaa takaisin myöhemmin sovitulla lisämäärällä. Tämä oli tärkeää yhteiskunnissa, joissa sadot vaihtelivat ja ihmiset tarvitsivat lainaa ennen seuraavaa korjuuta. Laina saattoi auttaa selviytymään tilapäisestä puutteesta tai mahdollistaa kaupankäynnin, mutta epäonnistunut sato tai maksukyvyn heikkeneminen saattoi myös kasvattaa velkaa.
Koron hyväksyttävyys ja sääntely
Korkoon on eri aikakausina suhtauduttu ristiriitaisesti. Lainaaminen nähtiin tarpeellisena taloudellisena toimintana, mutta koron perimistä pidettiin toisinaan epäoikeudenmukaisena tai kohtuuttomana. Erityistä arvostelua herätti koronkiskonta, jolla tarkoitetaan kohtuuttoman korkeaa tai hyväksikäyttävää korkoa. Käsitteen merkitys ja sille asetetut rajat ovat vaihdelleet eri yhteiskunnissa ja oikeusjärjestelmissä.
Antiikin yhteiskunnissa lainoja ja korkoja säädeltiin eri tavoin. Myöhemmin keskiajan Euroopassa kristilliset opit vaikuttivat korkoon liittyvään ajatteluun, ja koron perimistä rajoitettiin tai tuomittiin tietyissä tilanteissa. Käytännössä lainanantoa ja kaupankäyntiä ei kuitenkaan voitu kokonaan erottaa toisistaan. Kaupan kasvaessa syntyi tarve luotoille, joiden avulla voitiin rahoittaa tavaroiden hankintaa, kuljetusta ja liiketoimintaa.
Kaupankäynnin ja rahoituksen laajeneminen muutti myös sitä, miten lainan kustannuksia perusteltiin ja laskettiin. Lainaehdoista tuli aiempaa monipuolisempia, ja pankkien kaltaiset rahoituslaitokset kasvattivat merkitystään. Korosta muodostui vähitellen vakiintunut osa luotonantoa, vaikka lainsäädäntö ja yhteiskunnallinen keskustelu ovat edelleen asettaneet sille rajoja.
Pankkitoiminnasta keskuspankkien korkoihin
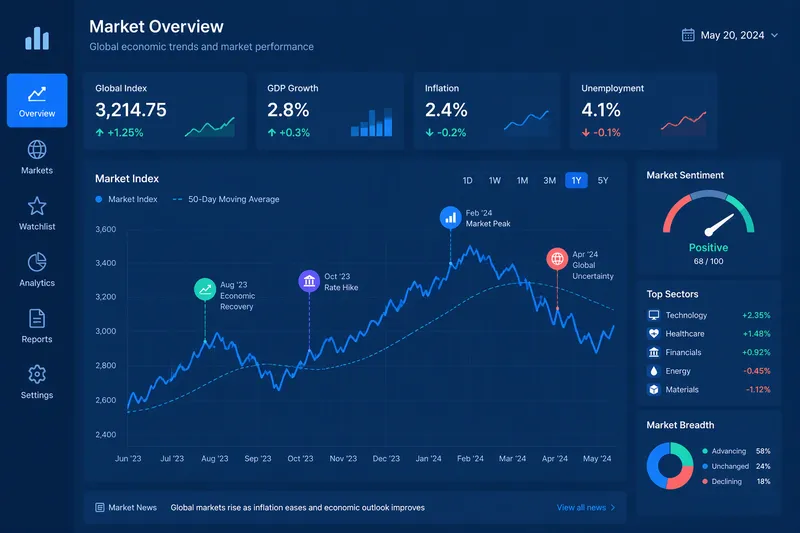
Nykyaikaisessa taloudessa korkoja on monenlaisia. Lainan korko määräytyy lainasopimuksessa, ja sen tasoon vaikuttavat muun muassa markkinatilanne, laina-aika, lainanottajan maksukyky ja lainaan liittyvä riski. Keskuspankkien ohjauskorot puolestaan vaikuttavat rahoitusoloihin laajemmin. Ne heijastuvat talouteen esimerkiksi pankkien rahoituskustannusten ja lainakorkojen kautta, mutta yksittäisen lainan korko ei välttämättä muutu täsmälleen samassa suhteessa.
Euroalueella rahapolitiikasta vastaa Euroopan keskuspankki. Sen korkopäätöksillä pyritään vaikuttamaan rahoitusoloihin ja hintavakauteen. Korkotason muutokset voivat näkyä kotitalouksien ja yritysten lainanhoitokuluissa, säästämisen tuotoissa sekä kulutuksen ja investointien määrässä. Vaikutukset eivät kuitenkaan ole kaikille samanlaisia: esimerkiksi lainan korkosidonnaisuus ja jäljellä oleva laina-aika vaikuttavat siihen, kuinka nopeasti korkojen muutos tuntuu.
Korko, inflaatio ja lainan todellinen hinta
Korkoa tarkasteltaessa on tärkeää erottaa nimelliskorko ja reaalikorko. Nimelliskorko on ilmoitettu korkoprosentti. Reaalikorko ottaa huomioon inflaation eli yleisen hintatason nousun. Kun inflaatio on korkea, rahan ostovoima heikkenee, joten nimelliskorko ei yksin kerro, kuinka suuri lainan tai säästämisen todellinen kustannus tai tuotto on.
Myös korkolaskutapa vaikuttaa lopputulokseen. Yksinkertaisessa korkolaskussa korkoa lasketaan alkuperäiselle pääomalle. Korkoa korolle -ilmiössä aiemmin kertynyt korko lisätään pääomaan, jolloin myöhempi korko lasketaan suuremmalle summalle. Lainoissa kustannuksiin vaikuttavat lisäksi sopimuksen muut ehdot, kuten mahdolliset kulut ja takaisinmaksuaikataulu.
Korkojen historiallinen vertailu vaatii varovaisuutta. Eri aikakausina rahan ostovoima, lainasopimusten rakenne, maksukyvyttömyyteen liittyvä riski ja korkojen sääntely ovat poikenneet toisistaan. Siksi pelkkä korkoprosentti ei kerro koko kuvaa. Koron kehitys kuvastaa samalla laajempia muutoksia siinä, miten yhteiskunnat ovat järjestäneet kaupankäyntiä, velkasuhteita ja rahan käyttöä.
Koron kehitys lainahistoriassa
| Aihe | Keskeinen tieto |
|---|---|
| Koron varhaiset muodot | Korkoa on peritty lainoista jo varhaisissa yhteiskunnissa. Se saattoi olla rahaa tai osa lainatusta viljasta ja muusta hyödykkeestä. |
| Korko muinaisissa laeissa | Mesopotamian lakiteksteissä käsiteltiin lainoja, velkoja ja korkoa. Säännöillä pyrittiin määrittämään lainanantajien ja velallisten oikeuksia ja velvollisuuksia. |
| Korkoa koskevat uskonnolliset näkemykset | Eri uskontoperinteissä koron perimiseen on suhtauduttu eri tavoin. Keskiajan kristillisessä Euroopassa koronkiskontaa rajoitettiin, mutta kaupankäynnin kasvu johti myös uusien luottojärjestelyjen kehittymiseen. |
| Kaupankäynnin vaikutus | Kaupan laajeneminen lisäsi tarvetta lainoille, maksuaikajärjestelyille ja riskin hinnoittelulle. Korko vakiintui yhdeksi tavaksi korvata lainanantajalle rahan käyttöön luovuttaminen. |
| Pankkitoiminnan kasvu | Pankkien ja muiden luotonantajien yleistyessä lainojen ehdot ja korkojen määräytyminen muuttuivat aiempaa järjestelmällisemmiksi. |
| Korko ja rahan arvo | Inflaatio vaikuttaa koron ostovoimaan. Nimelliskorko ilmoitetaan rahamääräisenä prosenttina, kun taas reaalikorko huomioi inflaation vaikutuksen. |
| Keskuspankkien rooli | Nykyisessä rahajärjestelmässä keskuspankkien ohjauskorot vaikuttavat rahoituksen hintaan ja välittyvät muun muassa markkinakorkoihin ja pankkien lainakorkoihin. |
| Kiinteä ja vaihtuva korko | Kiinteä korko pysyy sovitun ajan samana. Vaihtuva korko muuttuu viitekoron ja lainasopimuksessa määritellyn marginaalin mukaisesti. |
| Yksinkertainen ja korolle laskettava korko | Yksinkertainen korko lasketaan alkuperäiselle pääomalle. Korolle laskettavassa korossa aiemmin kertynyt korko lisätään pääomaan, jolloin myös sille voi kertyä korkoa. |
| Korko lainan hinnan osana | Lainan korko on korvaus luoton käytöstä, mutta lainan kokonaiskustannuksiin voivat vaikuttaa myös muut sopimukseen liittyvät maksut. |
Usein kysyttyä koron ja lainan kehityksestä
| Kysymys | Vastaus |
|---|---|
| Mitä korko tarkoitti varhaisissa lainasopimuksissa? | Korko oli lainan käytöstä maksettava korvaus. Varhaisissa maatalousyhteiskunnissa laina saattoi olla viljaa tai hopeaa, ja takaisinmaksuun kuului tavallisesti sovittu lisä. |
| Kuinka vanhaa koron sääntely on? | Koron ja velkojen ehtoja säädeltiin jo muinaisissa yhteiskunnissa. Esimerkiksi Babylonian Hammurabin lakikokoelmassa, joka laadittiin 1700-luvulla eaa., käsiteltiin lainoja ja korkoja. |
| Miksi korkoja rajoitettiin historiallisesti? | Korkorajoituksilla pyrittiin muun muassa estämään velallisten kohtuuttomaksi katsottu hyväksikäyttö ja velkaantumisen aiheuttama omaisuuden menetys. Sääntelyn muodot ja perusteet vaihtelivat aikakauden ja yhteiskunnan mukaan. |
| Mitä koronkiskonnalla tarkoitettiin? | Koronkiskonnalla viitattiin kohtuuttoman korkeaan tai muuten väärinkäyttävään korkoon. Eri aikoina käsitteen rajat määräytyivät uskonnollisten käsitysten, lakien ja vallitsevien talousolojen perusteella. |
| Miten kristinusko vaikutti koron kehitykseen Euroopassa? | Keskiajan läntisessä kirkossa koronkiskontaa vastustettiin voimakkaasti, ja lainasta perittävää korkoa arvioitiin pitkään tiukasti. Kaupankäynnin ja luottojärjestelmien laajentuessa käytännöt ja tulkinnat kuitenkin muuttuivat. |
| Miten uskonpuhdistus vaikutti korkoon suhtautumiseen? | Uskonpuhdistuksen aikana suhtautuminen lainakorkoon alkoi osin muuttua. Esimerkiksi Jean Calvin hyväksyi kohtuullisen koron tietyissä tilanteissa, mutta ei pitänyt köyhien hädänalaista lainaamista hyväksyttävänä voitontavoitteluna. |
| Miksi korkoa alettiin periä yhä järjestelmällisemmin? | Kaupan, kaupunkien ja pankkitoiminnan kasvu lisäsi tarvetta rahoitukselle ja selkeille luottoehdoille. Korko vakiintui keinoksi hinnoitella lainan kustannuksia ja riskiä. |
| Miten teollistuminen muutti lainakorkojen merkitystä? | Teollistuminen kasvatti suurten investointien, yritysrahoituksen ja kotitalouksien luoton tarvetta. Pankkien ja rahoitusmarkkinoiden laajeneminen teki korosta entistä keskeisemmän osan taloudellista päätöksentekoa. |
| Miten keskuspankit vaikuttavat korkojen kehitykseen? | Keskuspankit ohjaavat lyhyitä markkinakorkoja rahapolitiikallaan. Päätökset vaikuttavat rahoituksen hintaan laajemmin, mutta yksittäisen lainan korkoon vaikuttavat myös laina-aika, luottoriski ja sopimusehdot. |
| Miksi nimelliskorko ja reaalikorko ovat eri asioita? | Nimelliskorko on lainasopimuksessa ilmoitettu korko. Reaalikorko ottaa huomioon rahan ostovoiman muutoksen eli inflaation, joten se kuvaa paremmin koron todellista vaikutusta ostovoimaan. |
Lisätietoa korosta ja sen kehityksestä
- Korko taloudessa – Britannica esittelee koron käsitettä ja sen historiaa eri aikakausina.
- EKP:n korot – Euroopan keskuspankin sivulta löydät keskeisten ohjauskorkojen aikasarjoja.
- Suomen korkotilastot – Suomen Pankin tilastot tarjoavat tietoa korkojen kehityksestä Suomessa.
- Yhdysvaltain ohjauskorko – St. Louisin Federal Reserven aikasarja näyttää Yhdysvaltain efektiivisen federal funds -koron pitkän aikavälin kehityksen.