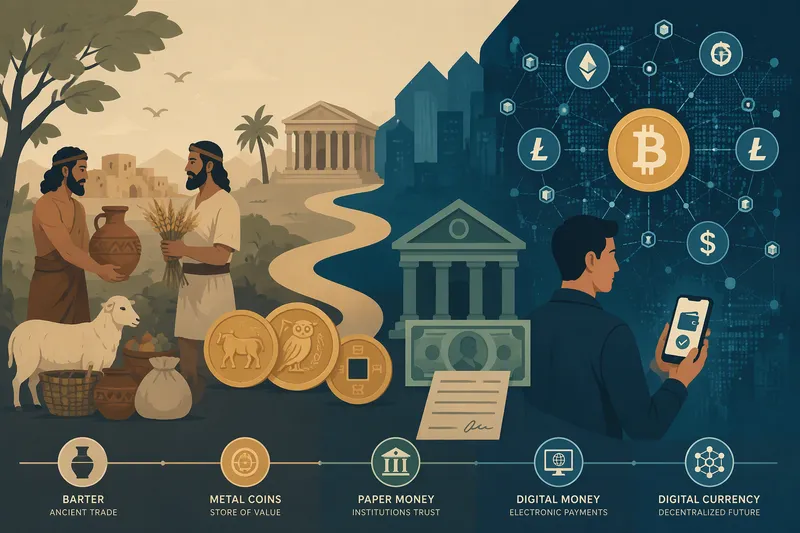
Rahan rooli kaupassa on muuttunut vaihtokaupasta (barter) kohti tehokkaita maksuvälineitä: se toimii vaihdon välineenä, arvon mittarina ja arvon säilyttäjänä. Rahan kehitys on vienyt luonto- ja metallirahoista nykyiseen fiat-rahaan ja digitaalisiin ratkaisuihin, kuten kryptovaluuttoihin sekä mobiilimaksuihin. Samalla rahan saatavuus ja hallinta vaikuttavat talouteen—inflaatioon, korkoihin ja valuuttakursseihin—ja siten myös kaupankäynnin volyymiin.
Päivitetty: marraskuu 2026
Rahan rooli kaupassa
Raha on kaupankäynnin väline, jonka avulla tavaroiden ja palvelujen arvoja voidaan ilmaista ja maksuja suorittaa. Sen merkitys ulottuu yksittäistä ostotapahtumaa laajemmalle: raha helpottaa hintojen vertailua, sopimusten tekemistä, säästämistä ja kauppaa sellaistenkin osapuolten välillä, jotka eivät tunne toisiaan.
Rahan rooli on muuttunut ajan myötä. Kaupassa on käytetty muun muassa metallirahaa, seteleitä ja pankkitalletuksiin perustuvia maksutapoja. Myös luotto on pitkään ollut tärkeä osa kaupankäyntiä, sillä maksua ei aina ole suoritettu samalla hetkellä, kun tavara on vaihtanut omistajaa.
Rahan varhaisvaiheista kerrotaan tarkemmin rahan alkuperää käsittelevällä sivulla. Kaupankäynnin muutoksiin puolestaan voi perehtyä kaupankäynnin kehittymisen sivulla.
Raha vaihdon välineenä
Rahan keskeinen tehtävä on toimia vaihdon välineenä. Myyjä voi ottaa maksun vastaan rahana ja käyttää sen myöhemmin haluamiinsa ostoksiin. Ostajan ja myyjän ei siis tarvitse vaihtaa juuri niitä tavaroita tai palveluja, joita toinen osapuoli sillä hetkellä tarvitsee.
Ilman yhteisesti hyväksyttyä maksuvälinettä vaihtokauppa voi olla hankalaa. Esimerkiksi viljan tuottajan, joka tarvitsee kenkiä, olisi löydettävä suutari, joka samalla haluaa viljaa. Rahaa käytettäessä viljan tuottaja voi myydä tuotteensa yhdelle ostajalle ja ostaa kengät toiselta myyjältä.
Vaihtokauppa ei kuitenkaan ole ainoa vaihtoehto rahankäytölle. Ihmiset ovat järjestäneet tavaroiden ja palvelujen vaihtoa myös esimerkiksi velkasuhteiden ja vastavuoroisten palvelusten avulla. Rahan etu on siinä, että se voi tehdä kaupasta helpompaa ja laajentaa mahdollisten kauppakumppanien joukkoa.
Lue aiheeseen liittyen myos: Kryptovaluutoilla maksaminen.
Raha hintojen ja arvon mittana
Raha toimii myös laskentayksikkönä: sillä ilmaistaan hintoja, tuloja, kustannuksia ja velkoja. Yhteinen hintayksikkö helpottaa tuotteiden vertailua ja auttaa kauppiaita laskemaan, millä hinnalla heidän kannattaa myydä.
Jos esimerkiksi leivän ja maidon hinnat ilmaistaan euroina, ostaja voi vertailla vaihtoehtoja ja arvioida, riittävätkö hänen rahansa molempiin. Yritys puolestaan voi verrata myynnistä saamiaan tuloja tavaroiden hankintahintoihin, palkkoihin ja muihin kuluihin.
Hintalappu ei silti yksin kerro tuotteen koko arvosta ostajalle. Laatu, saatavuus ja henkilökohtainen tarve vaikuttavat siihen, mitä ostaja on valmis maksamaan. Myös kysynnän ja tarjonnan muutokset voivat näkyä hinnoissa.
Rahan käyttö laskentayksikkönä auttaa lisäksi sopimusten tekemisessä. Kaupan osapuolet voivat määritellä hinnan ja sopia maksun ajankohdasta silloinkin, kun tavara toimitetaan tai maksu suoritetaan myöhemmin.
Aiheesta kiinnostuneille loytyy lisaa luettavaa: Kryptovaluuttojen tulevaisuus.
Ostovoima vaikuttaa kaupankäyntiin
Raha voi toimia arvon säilyttäjänä: myynnistä saadut rahat voidaan käyttää vasta myöhemmin. Rahan ostovoima ei kuitenkaan välttämättä pysy samana. Kun yleinen hintataso nousee, samalla rahamäärällä saa keskimäärin vähemmän tavaroita ja palveluja kuin aiemmin. Tätä kutsutaan inflaatioksi.
Ostovoiman muutokset vaikuttavat sekä ostajiin että myyjiin. Kotitaloudet joutuvat arvioimaan, mihin tulot riittävät, ja yritykset voivat joutua tarkistamaan hintojaan, jos niiden omat kustannukset nousevat. Myös pitkäaikaisissa sopimuksissa on merkitystä sillä, miten hintataso muuttuu sopimuskauden aikana.
Rahan arvoon liittyvät kysymykset eivät koske vain yksittäistä kauppaa. Niillä on vaikutuksia koko yhteiskuntaan, kuten kuvataan rahan merkitystä yhteiskunnassa käsittelevällä sivulla.
Maksu, luotto ja luottamus
Kaupankäynti edellyttää luottamusta siihen, että sovittu maksu toteutuu. Käteiskaupassa ostaja antaa maksun yleensä heti. Muissa tilanteissa maksun vastaanottaminen voi perustua esimerkiksi pankin, maksupalvelun tai luottoa myöntävän tahon toimintaan.
Luotto mahdollistaa sen, että tavara tai palvelu saadaan ennen kuin koko hinta on maksettu. Ostajalle tämä voi antaa joustoa, ja myyjälle se voi mahdollistaa kaupan asiakkaan kanssa, jolla ei ole rahaa käytettävissään heti. Luottoon liittyy kuitenkin riski: velallinen ei välttämättä maksa sovitusti. Lisäksi luoton kustannukset, kuten korot ja maksut, voivat nostaa ostoksen kokonaishintaa.
Myös yritykset käyttävät luottoa keskinäisessä kaupankäynnissään. Tavaran toimittaja voi esimerkiksi antaa ostajalle maksuaikaa. Tällöin tavara liikkuu ennen maksua, mutta molemmilla osapuolilla on selkeä käsitys velan määrästä ja eräpäivästä. Luotonannon taustaa käsitellään lainojen ja luotonannon historian sivulla.
Luottamus ei rajoitu yksittäisiin ostajiin ja myyjiin. Pankit ja maksujärjestelmät välittävät maksuja, pitävät kirjaa tilitapahtumista ja mahdollistavat rahojen siirtämisen osapuolelta toiselle. Niiden kehittymisestä kerrotaan pankkien syntyä käsittelevällä sivulla sekä maksujärjestelmien historian sivulla.
Raha eri alueiden välisessä kaupassa
Kaupassa, jossa osapuolet käyttävät eri valuuttoja, on sovittava maksun valuutasta. Valuuttakurssi määrittää, millä suhteella yksi valuutta vaihdetaan toiseen. Kurssin muutos voi vaikuttaa siihen, kuinka paljon ostaja maksaa omassa valuutassaan tai kuinka paljon myyjä saa.
Esimerkiksi ulkomailta tavaraa ostava yritys voi sopia hinnasta myyjän valuutassa. Jos valuuttojen välinen kurssi muuttuu sopimuksen ja maksun välillä, yrityksen kotivaluutassa laskettu kustannus voi nousta tai laskea. Valuutanvaihdosta voi lisäksi aiheutua kuluja.
Yhteinen valuutta poistaa siihen kuuluvien alueiden väliltä keskinäisen valuutanvaihdon tarpeen, mutta se ei poista muita kaupankäynnin kustannuksia, kuten kuljetus- tai maksupalvelukuluja. Valuuttojen ja rajat ylittävän rahankäytön laajempaa taustaa käsitellään kansainvälisen rahan sivulla.
Kaupankäynti muuttuu, rahan perustehtävät säilyvät
Nykyisessä kaupassa ostos voidaan maksaa käteisellä, maksukortilla tai sähköisesti, ja ostaja ja myyjä voivat sijaita eri maissa. Maksutapa vaikuttaa siihen, miten maksu välitetään ja millaisia kustannuksia tai ehtoja siihen liittyy.
Tekniikan muuttuessa rahan perustehtävät ovat silti tunnistettavia: sen avulla ilmaistaan hintoja, suoritetaan maksuja ja siirretään ostovoimaa ajankohdasta toiseen. Kaupan sujuvuuden kannalta olennaista on edelleen, että osapuolet luottavat käytettävään rahaan ja maksun toteutumiseen. Rahan mahdollisia tulevia muutoksia tarkastellaan rahan tulevaisuuden sivulla.
Rahan rooli kaupankäynnissä
| Ominaisuus | Merkitys kaupankäynnissä |
|---|---|
| Vaihdon väline | Rahalla ostaja voi maksaa tuotteesta ilman, että myyjän täytyy haluta juuri ostajan tarjoamaa tavaraa. Se helpottaa vaihtokaupan rajoitteita. |
| Arvon mitta | Kun hinnat ilmoitetaan samassa rahayksikössä, eri tuotteiden ja palvelujen arvoja on helpompi vertailla. |
| Arvon säilyttäminen | Rahaa voidaan yleensä säästää myöhempää käyttöä varten, toisin kuin monia helposti pilaantuvia vaihtotavaroita. Rahan ostovoima voi kuitenkin muuttua esimerkiksi inflaation vuoksi. |
| Laskennallinen yksikkö | Yhteinen rahayksikkö helpottaa kirjanpitoa, kustannusten laskemista ja kauppojen kirjaamista. |
| Erikoistumisen mahdollistaja | Rahan avulla ihmiset ja yritykset voivat keskittyä tiettyjen tavaroiden tai palvelujen tuottamiseen ja hankkia muut tarvitsemansa markkinoilta. |
| Maksamisen ajoitus | Sopimuksissa maksu voidaan määritellä rahassa maksettavaksi myöhemmin. Luotto mahdollistaa kaupankäynnin, vaikka maksu ja tavaran toimitus eivät tapahdu samaan aikaan. |
| Käteinen raha | Kolikot ja setelit mahdollistavat suorat maksut ilman, että ostajan ja myyjän tarvitsee käyttää maksunvälittäjää jokaisessa kaupassa. |
| Tiliraha ja maksujärjestelmät | Nykykaupassa suuri osa maksuista tehdään siirtämällä rahaa tililtä toiselle esimerkiksi kortti- ja tilisiirtomaksuina. |
| Kaupan laajeneminen | Yhteisesti hyväksytty raha helpottaa kaupankäyntiä myös sellaisten osapuolten välillä, jotka eivät tunne toisiaan tai käy keskenään säännöllistä vaihtoa. |
| Luottamus | Rahan käyttö perustuu siihen, että osapuolet luottavat sen hyväksyttävyyteen maksuvälineenä. Rahajärjestelmän toimintaa tukevat yhteiset säännöt ja maksamisen infrastruktuuri. |
Usein kysyttyä rahan roolista kaupassa
| Kysymys | Vastaus |
|---|---|
| Miten raha helpotti kaupankäyntiä? | Raha toimi yleisesti hyväksyttynä maksuvälineenä. Kauppiaan ei tarvinnut löytää henkilöä, joka halusi juuri hänen tarjoamaansa tavaraa ja jolla oli vastineeksi sopiva tuote. |
| Mitä vaihtokaupan ongelmaa raha ratkaisi? | Vaihtokaupassa molempien osapuolten tarpeiden piti kohdata samaan aikaan. Rahalla myyjä saattoi vastaanottaa maksun ja käyttää sen myöhemmin haluamiinsa tavaroihin tai palveluihin. |
| Miksi rahan yhteinen mittayksikkö oli tärkeä kaupassa? | Kun hinnat ilmoitettiin samassa rahayksikössä, eri tavaroiden ja palveluiden arvoja oli helpompi verrata ja sopia kauppojen ehdoista. |
| Mitä hyötyä rahasta oli maksujen lykkäämisessä? | Rahassa ilmaistu velka tai myöhemmin maksettava hinta teki mahdolliseksi sopia maksusta, vaikka tavara luovutettiin ennen maksua. Tämä tuki luoton käyttöä kaupankäynnissä. |
| Miten varhaiset rahat liittyivät kaupankäyntiin? | Eri yhteisöissä maksuvälineinä käytettiin muun muassa hyödykkeitä, joita ihmiset arvostivat ja joiden hyväksyttävyydestä oli sovittu käytännössä. Käytännöt vaihtelivat alueittain ja aikakausittain. |
| Miksi metallirahat olivat hyödyllisiä kaupassa? | Metallista valmistettuja kolikoita oli mahdollista kuljettaa ja jakaa eri maksuihin. Kolikon leima saattoi myös osoittaa sen liikkeeseenlaskijan ja nimellisarvon. |
| Miten raha vaikutti kaupan laajenemiseen? | Yhteisesti hyväksytyt maksuvälineet helpottivat ostamista ja myymistä myös sellaisten ihmisten välillä, jotka eivät tunteneet toisiaan tai asuneet samassa yhteisössä. |
| Mikä merkitys luotolla oli kaupankäynnissä? | Luotto mahdollisti tavaroiden hankkimisen ennen maksua ja maksun suorittamisen myöhemmin. Se auttoi yrityksiä rahoittamaan esimerkiksi varastoja ja kuljetuksia, mutta velkaan liittyi takaisinmaksuvelvollisuus. |
| Miten maksuvälineiden kehitys muutti kauppaa? | Kaupankäynnissä käytetyt maksutavat ovat muuttuneet kolikoista ja seteleistä pankkitalletuksiin sekä sähköisiin maksuihin. Maksutapa on vaihtunut, mutta rahan tehtävä maksujen välittäjänä on säilynyt. |
| Miksi rahan arvon vakaus on kaupalle tärkeää? | Kun rahan ostovoima säilyy kohtuullisen ennakoitavana, ostajien ja myyjien on helpompi sopia hinnoista, tehdä sopimuksia ja suunnitella tulevia hankintoja. |
Lisätietoa rahasta ja sen roolista kaupassa
- Rahan tehtävät Federal Reserve Bank of St. Louis selittää, miten raha toimii vaihdon välineenä, arvon mittana ja säästämisen välineenä.
- Mitä raha on? Euroopan keskuspankin selkeä katsaus rahan käsitteeseen ja siihen, miten raha helpottaa kaupankäyntiä.
- Rahan historia Encyclopaedia Britannican artikkeli käsittelee rahan kehitystä ja sen merkitystä taloudessa.
- Setelien historia Englannin keskuspankin katsaus setelien syntyyn ja kehitykseen maksamisen välineenä.